இந்தியாவில் தங்கம் நெருக்கடி காலங்களில் மக்களுக்கு நம்பிக்கையாக இருந்து வருகிறது. பணத் தட்டுப்பாடு ஏற்படும் போது பலர் தங்கள் தங்க நகைகளை அடகு வைத்து கடன் பெறுவது வழக்கம். இதேபோல் தற்போது வெள்ளியையும் அடமானம் வைத்து கடன் பெறும் வாய்ப்பு உருவாகியுள்ளது.
தங்கம் மற்றும் வெள்ளியின் விலை தொடர்ந்து உயர்ந்து வரும் நிலையில், இந்திய ரிசர்வ் வங்கி (RBI) சமீபத்தில் புதிய அறிவிப்பை வெளியிட்டுள்ளது. இதில் வெள்ளியை வைத்து கடன் பெறுவது தொடர்பான விதிகள் மாற்றப்பட்டுள்ளன. புதிய விதிகள் 2026 ஏப்ரல் 1 முதல் அமலுக்கு வரும்.
வெள்ளிக்கு கடன் பெறுவது எப்படி?
ரிசர்வ் வங்கி வெளியிட்ட சுற்றறிக்கையின்படி, அனைத்து வணிக வங்கிகள், கிராமப்புற மற்றும் நகர்ப்புற கூட்டுறவு வங்கிகள், கிராமப்புற வங்கிகள் ஆகியவை இனி வெள்ளியை அடமானம் வைத்து கடன் வழங்க முடியும். இதனுடன், வங்கி சாரா நிதி நிறுவனங்கள் (NBFCs) மற்றும் வீட்டுவசதி நிதி நிறுவனங்களும் வெள்ளிக்கு கடன் வழங்க அனுமதிக்கப்படுகின்றன.
இது முதல் முறையாக இந்தியாவில் வெள்ளி நகைகள் கடனுக்கான அடமானமாக பயன்படுத்தப்பட இருக்கின்றன. இதனால், தங்கம் போலவே வெள்ளியும் நிதி வலுவை உருவாக்கும் முக்கிய சொத்தாக மாற வாய்ப்புள்ளது.
எந்த வகையான நகைகளுக்கு கடன் கிடைக்கும்?
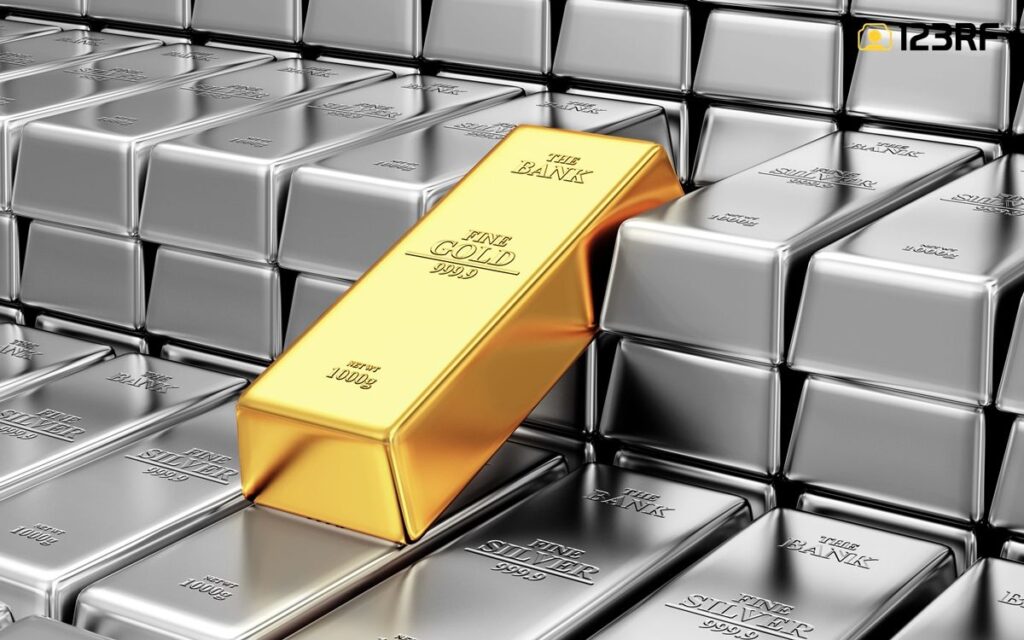
ரிசர்வ் வங்கி தெளிவுபடுத்தியிருப்பதாவது, தங்கம் மற்றும் வெள்ளிக்கட்டிகளை ( Gold and Silver bars ) வைத்து கடன் பெற முடியாது. ஆனால் நாணயங்கள் மற்றும் நகைகள் அடமானமாக ஏற்றுக்கொள்ளப்படும். மேலும், அந்த நகைகள் கடன் பெறுபவருக்கே சொந்தமானது என்பதை உறுதிப்படுத்த வேண்டும்.
முன்பே வங்கியில் அடகு வைக்கப்பட்ட தங்கம் அல்லது வெள்ளிக்கு மீண்டும் கடன் பெற முடியாது. இந்த வகை கடன்களின் காலம் அதிகபட்சம் 12 மாதங்கள் என நிர்ணயிக்கப்பட்டுள்ளது.
எவ்வளவு நகைகள் அடமானம் வைக்கலாம்?
ஒரு தனிநபர் அடகு வைக்கும் நகைகளுக்கும் ஒரு வரம்பு உள்ளது. தங்க நகைகளை அதிகபட்சம் 1 கிலோ வரை, வெள்ளி நகைகளை அதிகபட்சம் 10 கிலோ வரை மட்டுமே அடகு வைக்கலாம்.
மேலும், தங்க நாணயங்கள் மொத்தம் 50 கிராம் வரை, வெள்ளி நாணயங்கள் 500 கிராம் வரை மட்டுமே அனுமதிக்கப்படும்.
எவ்வளவு ரூபாய் வரை கடன் பெறலாம்?
- கடன் பெறும் அளவு, நகைகளின் மதிப்பின் அடிப்படையில் Loan-to-Value Ratio (LTV) மூலம் தீர்மானிக்கப்படும்.
- நகைகளின் மதிப்பு ரூ.2.5 லட்சம் முதல் ரூ.5 லட்சம் வரை இருந்தால், 80% வரை கடன் பெறலாம்.
- ரூ.2.5 லட்சம்-க்கு குறைவான மதிப்பு இருந்தால், 75% வரை கடன் கிடைக்கும்.
- ரூ.5 லட்சம்-க்கு மேல் இருந்தால், மீண்டும் 75% வரை மட்டுமே கடன் பெற முடியும்.
நகைகளின் மதிப்பு எப்படி நிர்ணயிக்கப்படும்?
சந்தை விலை தினசரி மாறுவதால், நகைகளின் மதிப்பை சரியாக நிர்ணயிக்க சில வழிமுறைகள் வகுக்கப்பட்டுள்ளன.
நகைகளின் மதிப்பு, முந்தைய 30 நாட்களின் சராசரி இறுதி விலை (Average Closing Price) அல்லது இந்தியா புல்லியன் அண்ட் ஜுவல்லரி அசோசியேஷன் (IBJA) அல்லது SEBI அறிவித்த விலை ஆகியவற்றில் குறைவான விலையை அடிப்படையாகக் கொண்டு கணக்கிடப்படும்.
கடன் திருப்பிச் செலுத்த முடியாவிட்டால் என்ன ஆகும்?
கடன் வாங்கியவர் குறிப்பிட்ட காலத்தில் பணத்தைத் திருப்பிச் செலுத்தத் தவறினால், வங்கி அல்லது நிதி நிறுவனம் அந்த நகைகளை ஏலம் விடலாம். ஆனால், ஏலத்திற்கு முன் கடன் வாங்கியவருக்கு நோட்டீஸ் கொடுக்கப்பட வேண்டும். கடன் வாங்கியவரைத் தொடர்பு கொள்ள முடியாவிட்டால், முதலில் பொது அறிவிப்பு (Public Notice) வெளியிடப்பட்டு, ஒரு மாதம் காத்திருக்க வேண்டும். அதன்பிறகு மட்டுமே ஏலம் நடத்தலாம்.
ஏலத்தின் போது, வங்கி Reserve Price எனப்படும் குறைந்தபட்ச விலையை நிர்ணயிக்க வேண்டும். இது அந்த நகைகளின் நடப்பு சந்தை மதிப்பில் 90%-க்கும் குறைவாக இருக்கக் கூடாது. இரண்டு முறை ஏலம் தோல்வியடைந்தால், அந்த விலை 85% வரை குறைக்கலாம். கடன் தொகை திருப்பிச் செலுத்தப்பட்டதும், வங்கி குறிப்பிட்ட காலத்திற்குள் நகைகளை விடுவிக்க வேண்டும். இதற்குள் தாமதம் ஏற்பட்டால், கடன் வாங்கியவர் அல்லது அவரது வாரிசு தினமும் ₹5,000 இழப்பீடு பெறுவதற்குரிய உரிமை பெற்றிருப்பார்.
எப்போது தங்கம் அல்லது வெள்ளிக்கு கடன் பெறலாம்?
நிதி வல்லுநர்கள் இதை கடைசி விருப்பமாக மட்டுமே பயன்படுத்த வேண்டும் என அறிவுறுத்துகின்றனர். தங்கம் மற்றும் வெள்ளி நகைகளை அடகு வைப்பதற்கான சேமிப்பு கட்டணமும், வட்டி விகிதங்களும் உயர்ந்திருப்பதால், இதை அடிக்கடி பயன்படுத்துவது நியாயமல்ல என்கிறார்கள்.
அங்கீகரிக்கப்பட்ட நிதி ஆலோசகர் மிதுன் ஜத்தல் கூறுவதாவது:
“தங்கம் அல்லது வெள்ளியை அடகு வைக்கும் போது சேமிப்பு கட்டணம் விதிக்கப்படுகிறது. இதனால் வட்டி விகிதம் அதிகரிக்கிறது. கடனை நேரத்தில் திருப்பிச் செலுத்த முடியாவிட்டால், நகைகள் ஏலமாக போகும் அபாயம் உண்டு. இது உங்கள் CIBIL score-ஐ பாதிக்கக்கூடும்.”
அதேபோல, ஆமதாபாத்தைச் சேர்ந்த நிதி நிபுணர் மெஹுல் ஷா கூறுகையில்:
“தங்கம், வெள்ளி நகைகளுக்கு எதிராக கடன் பெறுவது அவசர காலங்களில் மட்டுமே செய்யப்பட வேண்டும். இது நமது பாரம்பரிய நகைகளை நிரந்தரமாக இழக்கும் சூழலை உருவாக்கக்கூடும். எனவே, கடனைத் தேர்வு செய்யும் முன் நன்கு யோசிக்க வேண்டும்.”
தங்கத்துக்கு இணையாக வெள்ளியும் கடனுக்கான அடமானமாக இடம் பெறுவது நிதி துறையில் ஒரு முக்கிய முன்னேற்றமாக பார்க்கப்படுகிறது. ஆனால், இதை விவேகத்துடன் பயன்படுத்தி, திருப்பிச் செலுத்தும் திறனை கவனத்தில் கொள்ளுதல் அவசியம்.
வெள்ளி நகைகளுக்கான கடன் ஒரு புதிய வாய்ப்பாக இருந்தாலும், அது நிதி சுமையாக மாறாதபடி ஜாக்கிரதையாக அணுகப்பட வேண்டும்.